국내 대표 해운·물류 기업인 HMM과 현대글로비스가 올해 3분기 나란히 호실적을 거둘 것으로 전망됩니다. 해상운임 급등과 중국 완성차 업체의 해외 진출 확대가 주요 성장 동력으로 작용하고 있습니다.
HMM: 해상운임 상승과 성수기 효과
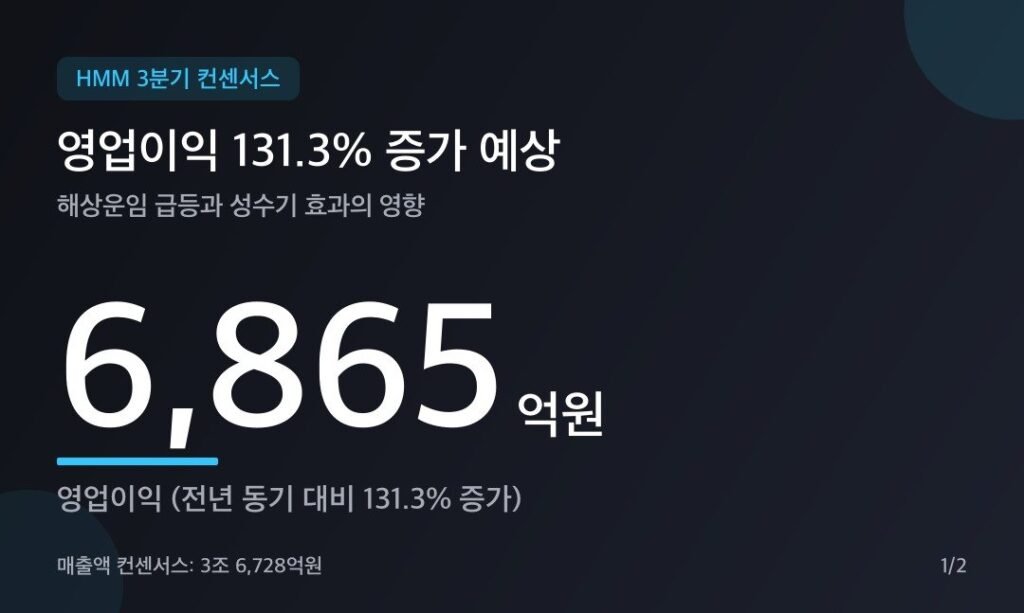
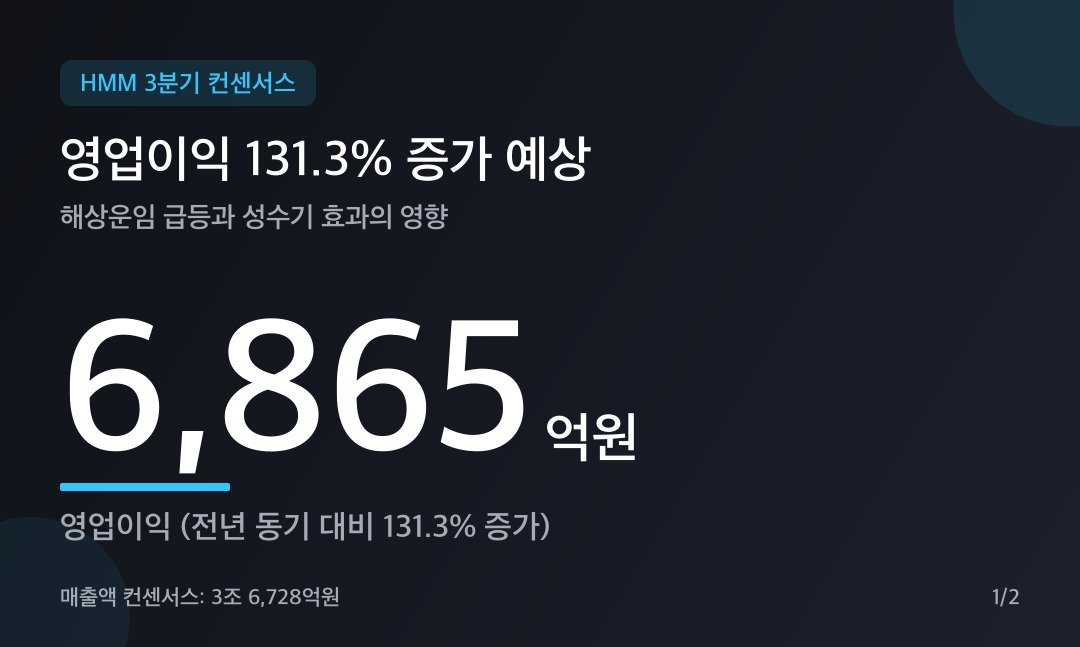
HMM은 중동 분쟁과 파나마운하 통항 제한 등으로 선복 공급이 줄어들면서 해상운임이 급등한 효과를 누릴 것으로 예상됩니다. 금융정보업체 에프앤가이드에 따르면 HMM의 올해 3분기 실적 컨센서스는 매출 3조6728억원, 영업이익 6865억원으로, 전년 동기 대비 각각 35.7%, 131.3% 증가한 수준입니다.
일부 증권사에서는 시장 평균을 크게 웃도는 실적을 전망하기도 했습니다. NH투자증권은 HMM의 3분기 매출을 4조650억원, 영업이익을 9395억원으로 내다봤습니다. 연말 소비 시즌을 앞둔 3분기 성수기 효과와 함께 실제 운항에 투입할 수 있는 선복이 줄어들며 글로벌 컨테이너 운임 지표인 상하이컨테이너운임지수(SCFI)가 9월 25일 기준 3686포인트를 기록하는 등 운임 상승세가 실적 개선을 이끌었습니다.
다만 이러한 호황이 장기간 이어질지는 불확실합니다. 4분기 비수기 진입과 함께 지정학적 위험, 항만 적체가 완화되고 선복 공급이 회복되면 운임이 하향 안정될 수 있다는 분석도 나옵니다.
현대글로비스: 중국 자동차 수출 확대와 비계열 물량 증가
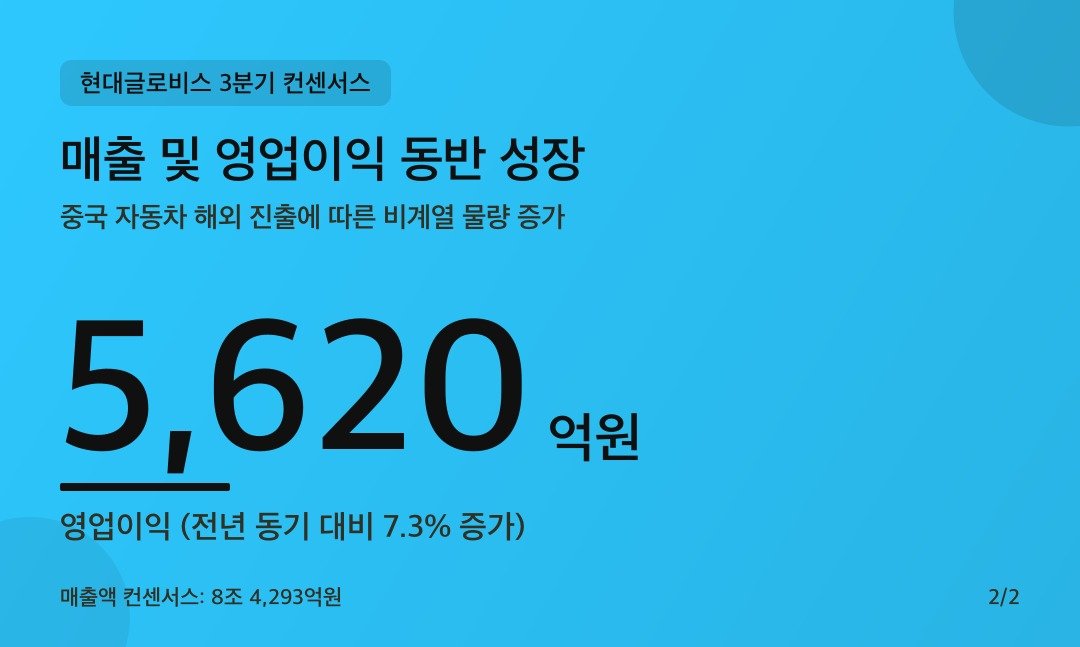
현대글로비스 역시 올해 3분기 성장이 예상됩니다. 에프앤가이드가 집계한 실적 컨센서스는 매출 8조4293억원, 영업이익 5620억원으로 전년 동기 대비 각각 14.6%, 7.3% 증가한 수치입니다.
중국승용차시장정보연석회(CPCA)에 따르면 올해 1~8월 중국 자동차 업체의 해외 판매량은 약 745만대로 전년 동기보다 51% 증가했습니다. 현대글로비스는 현대차그룹 계열 물량뿐만 아니라 중국 업체를 비롯한 비계열 완성차 운송을 확대하며 외부 고객 비중을 높이고 있습니다.
또한 자동차선 공급 부족에 따른 단기계약 운임 상승과 함께, 상반기 발생한 유가 상승분에 대해 고객사로부터 보전받는 유류할증료(BAF) 약 600억원이 3분기 실적에 반영되는 점도 호재로 작용합니다. 다만 현대차·기아의 수출 물량 감소와 연료비 상승 부담은 이익 증가폭을 제한하는 요인으로 꼽힙니다.