안녕하세요. IT·테크와 정책 정보를 전해드리는 날볼(nalbol.com)입니다.
글로벌 태양광 시장이 인공지능(AI) 데이터센터 확산과 맞물려 급격한 성장세를 보이는 가운데, 국내 태양광 제조 생태계는 중국의 거센 저가 공세로 큰 위기에 직면해 있습니다. 한화큐셀은 이러한 위기를 극복하기 위해 정책적 지원과 차세대 기술 고도화라는 투트랙 전략을 제시했습니다. 구체적인 내용과 배경을 함께 살펴보겠습니다.
중국 저가 공세에 흔들리는 국내 태양광 제조 기반
최근 중국 정부의 대규모 보조금과 공급 과잉으로 인해 글로벌 태양광 시장에서 가격 경쟁이 심화되고 있습니다.
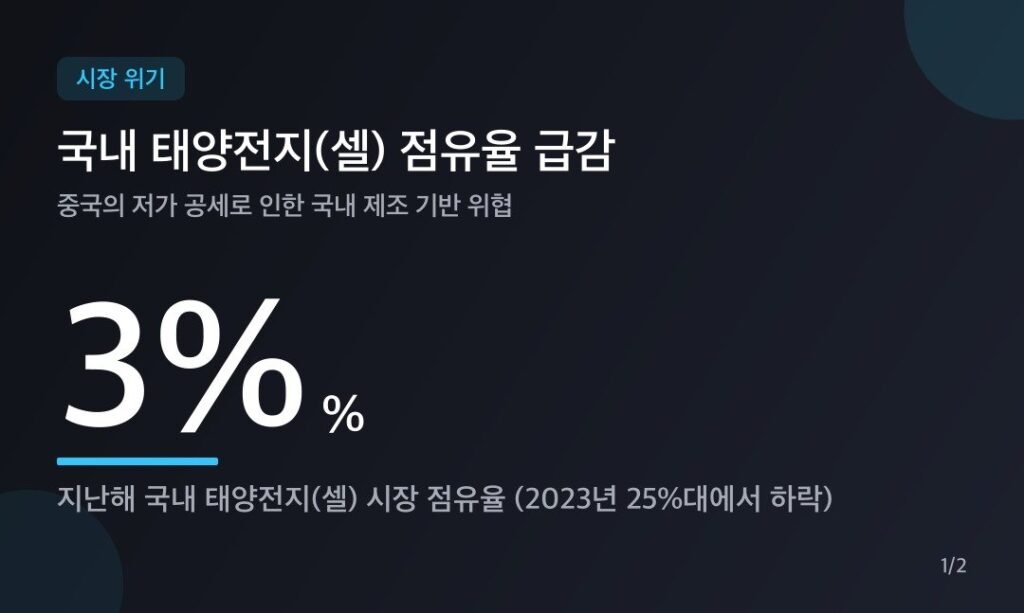
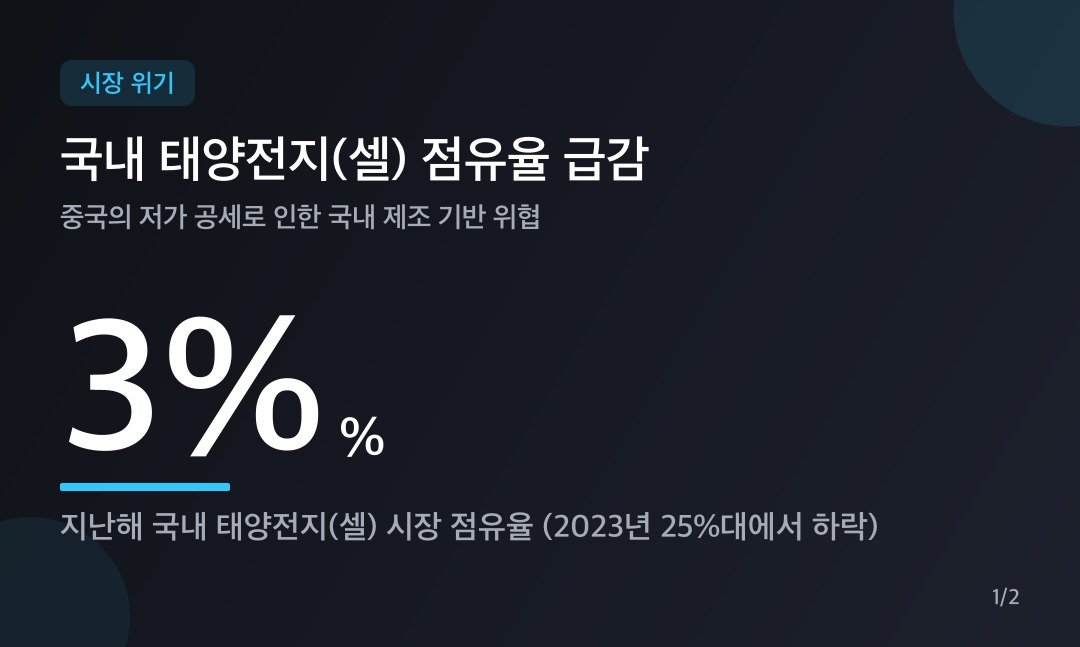
- 국내 셀 점유율 하락: 핵심 부품인 태양전지(셀)의 국내 시장 점유율은 지난 2023년 25%대에서 지난해 3%대로 급감했습니다.
- 공급망 종속 우려: 화석연료 의존도를 낮추기 위해 재생에너지를 확대하는 과정에서, 특정 국가로의 공급망 종속이 심화될 위험이 커지고 있습니다.
에너지 조사기관 블룸버그NEF(BNEF)에 따르면 오는 2032년 태양광이 세계 최대 전력원이 될 것으로 전망되며, 특히 AI 시대의 핵심 인프라로 꼽히는 데이터센터와 반도체 팹을 조기에 가동하기 위해 건설 기간이 짧은 태양광의 중요성이 커지고 있습니다. 이에 따라 국내 제조 기반을 지키는 것이 곧 국가 에너지 안보와 직결된다는 지적입니다.
단기 대책: 한국형 생산세액공제 도입 필요성
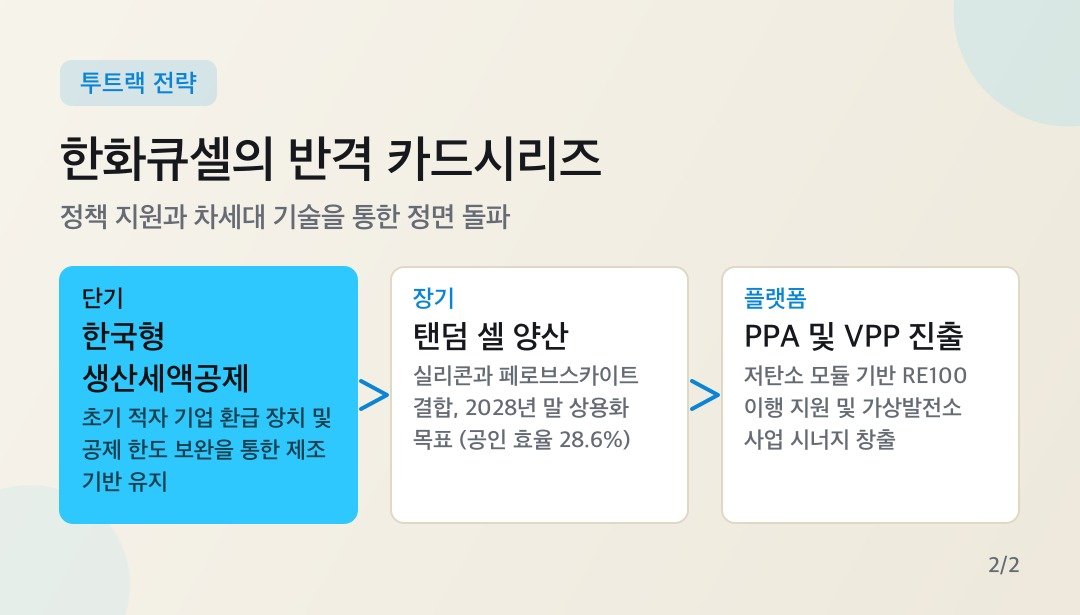
한화큐셀은 단기적으로 국내 제조 생태계를 지키기 위해 ‘한국형 생산세액공제’ 도입이 필수적이라고 강조했습니다.
- 해외 주요국 사례: 미국은 인플레이션 감축법(IRA)의 첨단제조생산세액공제(AMPC)를 통해 190억 달러 규모의 투자를 유치하고 모듈 제조 능력을 9배 확대했습니다. 캐나다, 프랑스, 일본 등도 대규모 세액공제와 보조금으로 자국 공급망을 육성하고 있습니다.
- 국내 제도의 한계와 보완점: 한국 정부 역시 생산세액공제 도입을 검토 중이지만, 투자 누계액 50%의 공제 한도(캡)와 초기 적자 기업을 위한 직접환급 제도 부재가 한계로 꼽힙니다. 초기 이익 실현까지 시간이 걸리는 태양광 산업 특성상 실질적인 환급 장치가 필요하다는 분석입니다.
장기 대책: 차세대 탠덤 셀과 플랫폼 사업 확장
기술적 고도화를 통한 정면 돌파와 사업 다각화도 추진됩니다.
- 탠덤 셀 상용화: 충북 진천공장을 중심으로 실리콘 태양광 셀 위에 페로브스카이트를 쌓아 올린 ‘탠덤 셀’ 양산 체제를 구축하고 있습니다. 최근 대면적 셀 기준 공인 효율 28.6%를 기록했으며, 2028년 말 상용화 양산을 목표로 하고 있습니다.
- 전력 플랫폼 사업 진출: 하드웨어 제조를 넘어 기업의 RE100 이행을 돕는 직접전력구매계약(PPA) 중개 사업과, 가상발전소(VPP) 및 전력 입찰 시장에 진출해 사업 시너지를 낼 계획입니다.
제조 역량과 혁신적인 플랫폼 모델이 결합해 국내 공급망과 에너지 안보를 든든하게 지켜낼 수 있을지 앞으로의 행보가 주목됩니다.