서울시복지재단 분석으로 드러난 1인 가구 대출 이용률 격차
같은 연령대에 속한 1인 가구라 하더라도 주택을 보유하고 있는지에 따라 금융 대출 이용 행태에서 상당한 차이가 발생하는 것으로 파악됐습니다.
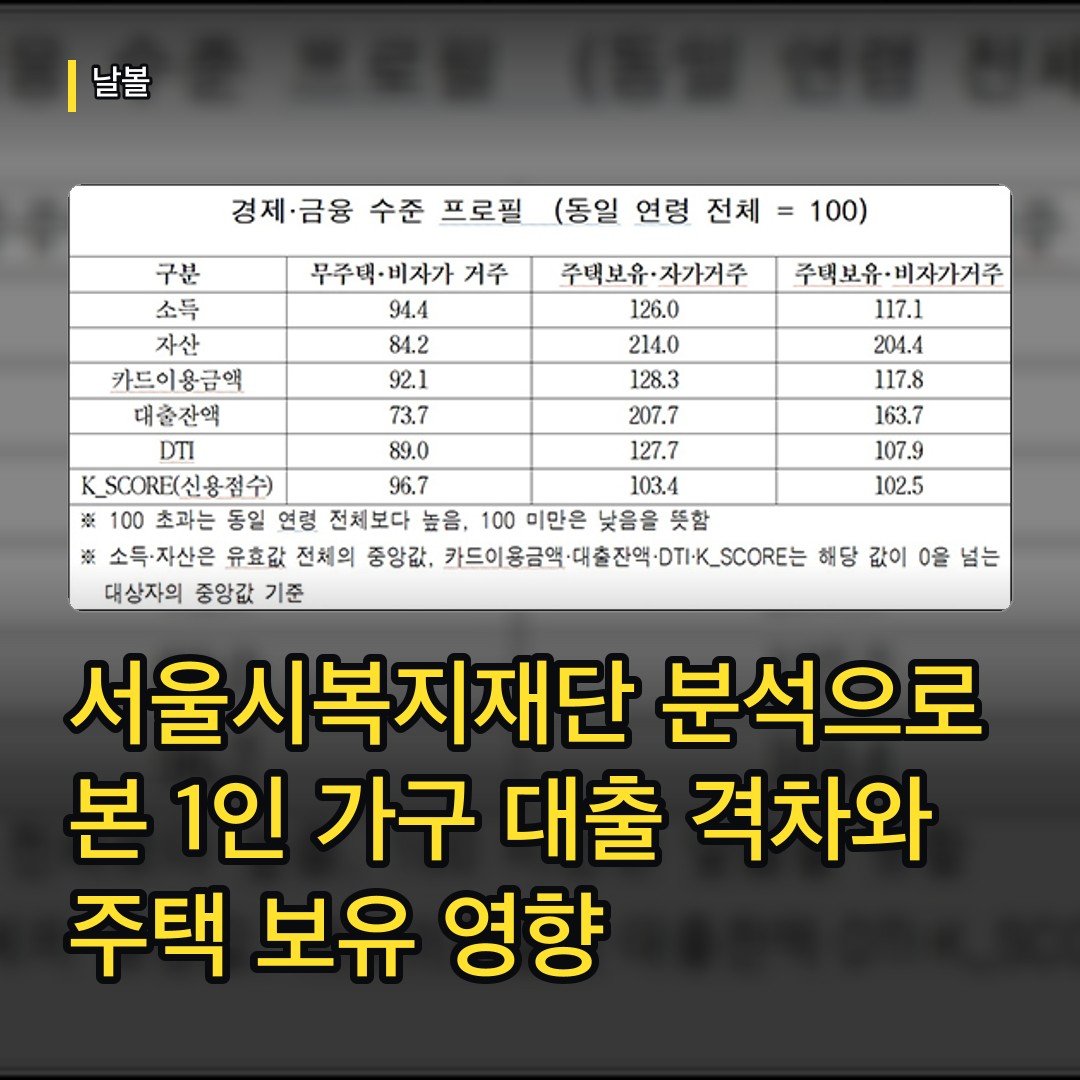
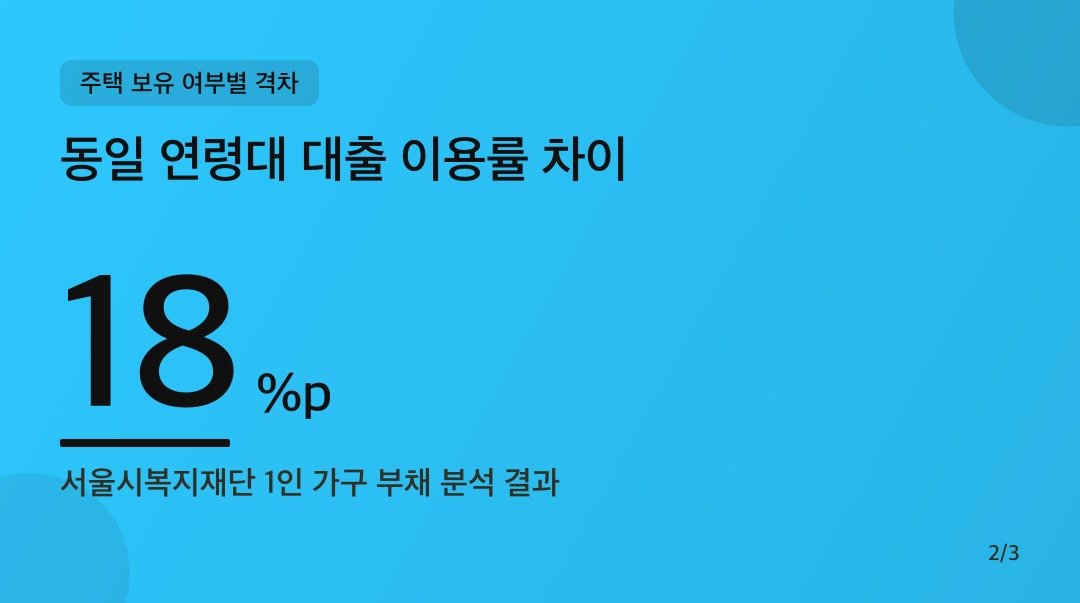
서울시복지재단이 발표한 1인 가구 부채 관련 분석자료에 따르면, 동일한 연령대 내에서도 주택 보유 여부에 따라 대출 이용률 격차가 18%포인트에 달하는 것으로 나타났습니다. 이는 1인 가구의 금융 부담 및 부채 문제를 단순한 연령대나 소득 수준만으로 단정할 수 없음을 보여줍니다.
주택 보유 상태 및 연령별 부채 성격의 차이
1인 가구의 부채는 주거 형태와 생애주기에 따라 서로 다른 성격을 띱니다.
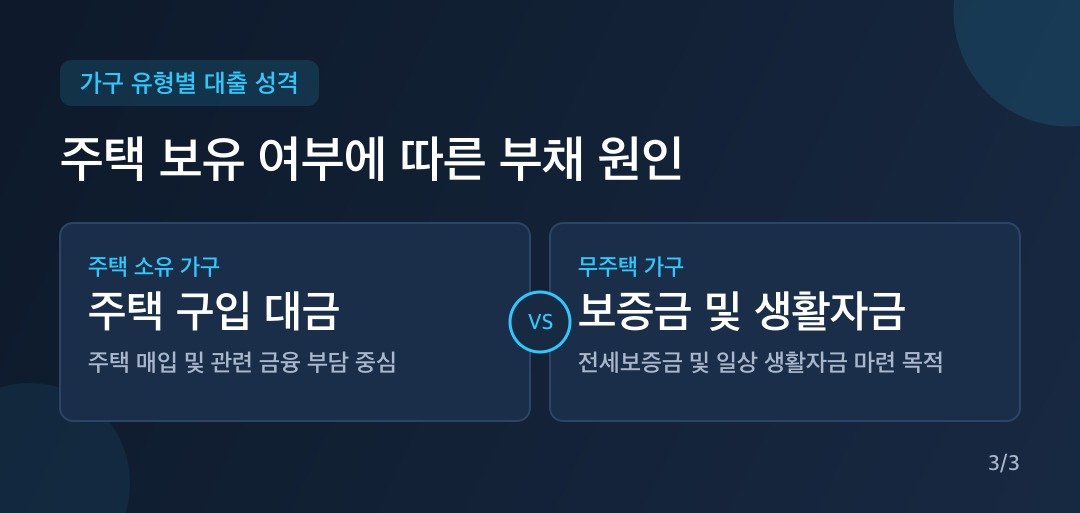
- 자가 보유 가구: 주택 구입 과정에서 발생한 매매 대금 관련 대출 부담이 주요 원인으로 작용합니다.
- 무주택 가구: 전세보증금 마련이나 매달 지출되는 월세, 기타 생활자금 충당을 위해 대출을 활용합니다.
연령대별로도 주거 형태와 경제활동 상태에 따라 차이가 뚜렷합니다. 청년층은 전월세 보증금과 주거비 부담이 경제적 자립과 직접 연결되며, 고령층은 은퇴 후 소득 감소 및 주거자산 보유 유무가 부채 상환능력을 좌우하는 변수로 작용합니다.
지역별 주거·연령 구조 고려의 필요성
서울 전체의 분석 결과를 특정 자치구에 그대로 적용하기는 어렵습니다. 예를 들어 대학생과 청년층 1인 가구가 밀집한 회기동·이문동·휘경동과, 중장년 및 고령층 1인 가구 비율이 높은 청량리·제기동을 포함하는 동대문구의 경우 지역 특성에 따른 세부 분석이 필요합니다.
따라서 향후 1인 가구 맞춤형 지원정책을 수립할 때에는 단편적인 소득 지표 외에도 주택 보유 여부, 연령대별 주택 점유 형태, 소득 수준 등을 종합적으로 반영해야 합니다.