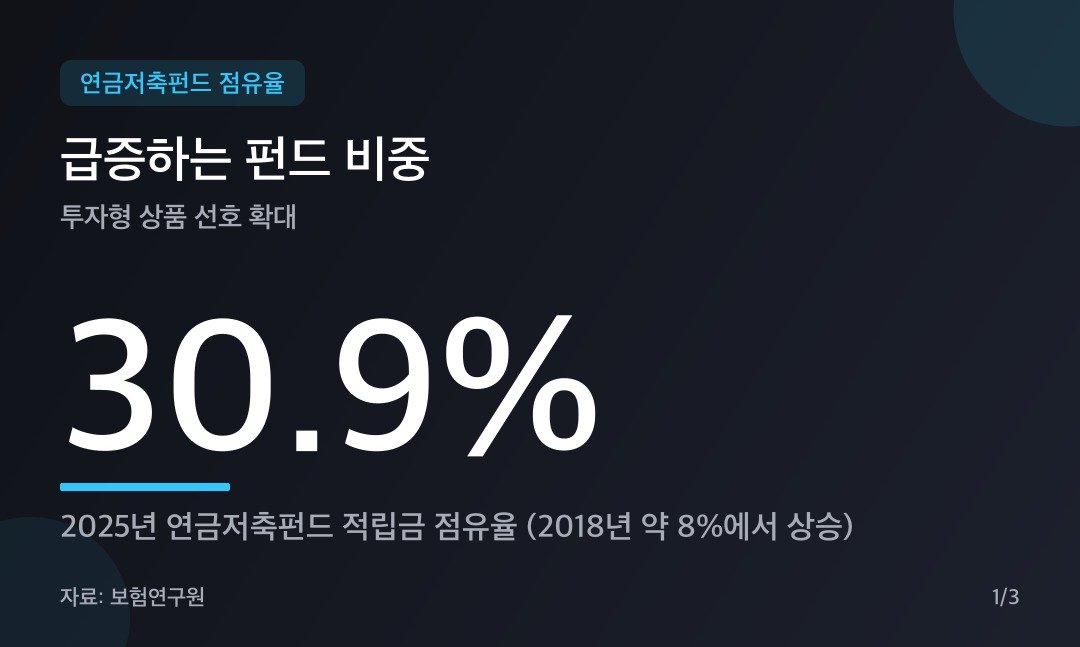
최근 연금저축 시장에서 보험 상품의 비중은 줄어들고 펀드와 상장지수펀드(ETF) 등 투자형 상품의 비중이 빠르게 커지고 있습니다. 자본시장 상승과 함께 높은 투자 수익률을 추구하는 경향이 뚜렷해진 것인데요. 이와 관련해 보험연구원에서 장기적인 노후자산 형성을 유도하기 위한 연금 세제 개편 필요성을 제기해 주목을 받고 있습니다.
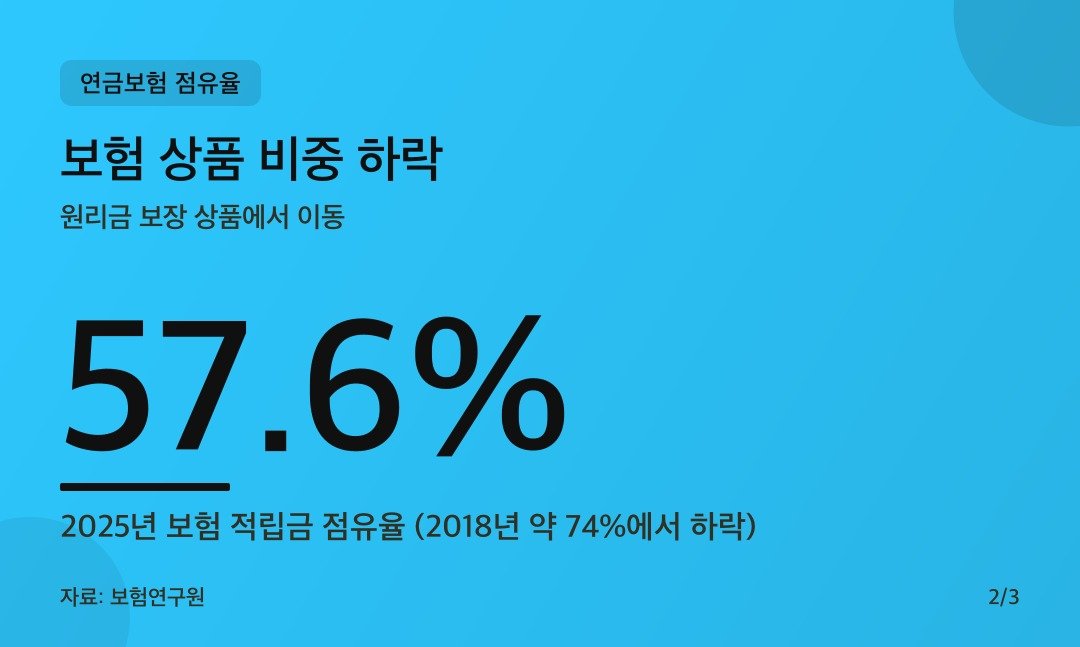
연금저축 시장의 변화: 보험 하락, 펀드 급증
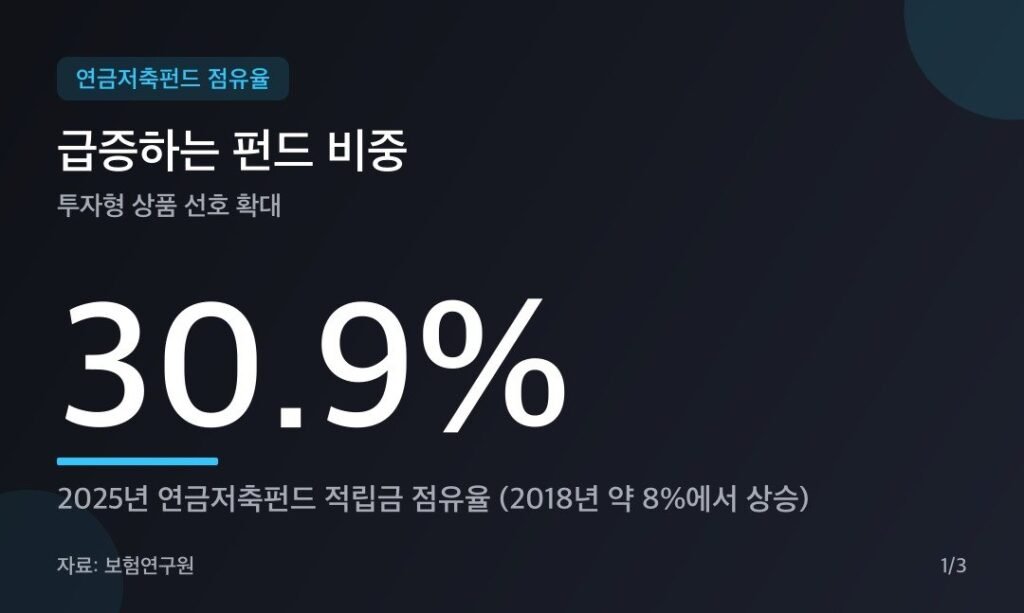
보험연구원(보험연)의 ‘투자자산과 노후 자산의 조화를 위한 연금 세제 개편’ 보고서에 따르면, 연금저축펀드의 적립금 점유율은 2018년 약 8%에서 2025년 30.9%로 크게 상승했습니다. 반면 같은 기간 보험 상품의 점유율은 약 74%에서 57.6%로 하락했습니다.
- 연금저축펀드 수익률: 2023년 이후 보험보다 높은 수익률을 기록하며 2025년 30.9%의 점유율을 기록
- 연금보험 점유율: 2018년 약 74%에서 2025년 57.6%로 하락
- 가계 금융자산 트렌드: 보험·연금 비중은 줄어들고 주식·펀드 중심의 자산 배분 비중이 확대되는 추세
이처럼 투자자산 선호가 높아지면서 안정적인 노후 소득 확보를 위한 장기 자산 형성이 위축될 수 있다는 우려가 나오고 있습니다.
과거 세제지원 변화와 가입 수요의 관계
우리나라의 세제비적격 연금보험은 일정 요건 충족 시 보험차익을 비과세해 왔으나, 과세 형평성과 절세 수단 활용 억제를 위해 한도가 지속적으로 축소되어 왔습니다.
- 2013년: 일시납 저축성보험 비과세 한도 2억원 설정
- 2017년: 비과세 한도 1억원으로 축소 및 월 적립식 월 150만원 한도 도입
강성호 선임연구위원은 세제지원 방식이 바뀌거나 비과세 요건이 강화된 시기를 전후해 세제적격·비적격 개인연금 모두 신규 수요가 위축되었다고 분석했습니다. 2018년 이후 연금 세제에 큰 변화가 없는 상황에서 금리와 수익률, 투자 선호 등의 시장 요인이 뚜렷하게 작용하고 있습니다.
주요국의 노후 자산 세제 혜택 사례
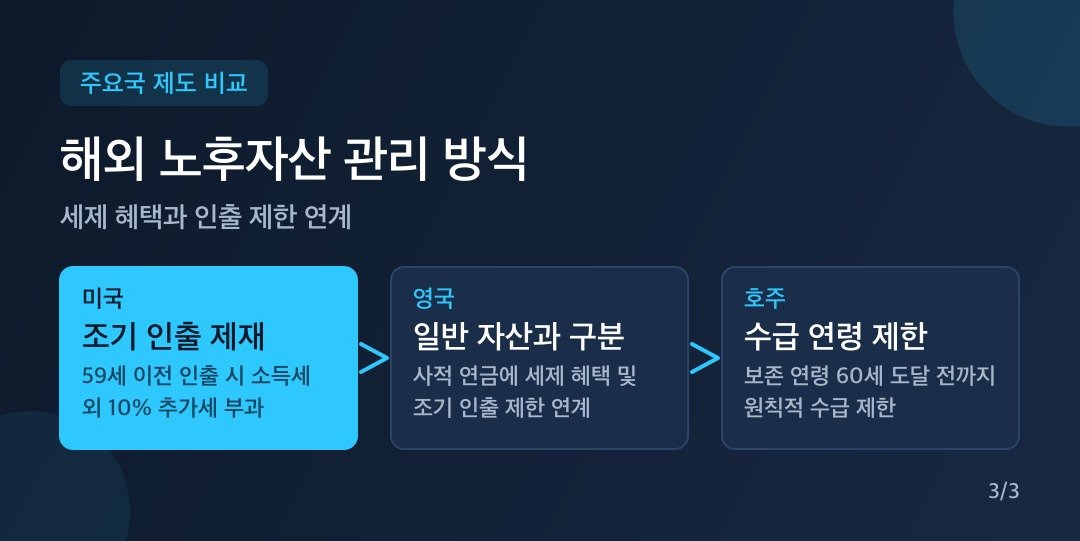
해외 주요국들은 세제 혜택과 조기 인출 제한을 연계하여 노후 자산의 장기 축적과 보존을 유도하고 있습니다.
- 미국: 59세 이전 인출 시 소득세 외에 10%의 추가세 부과
- 영국: 사적 연금에 세제 혜택과 조기 인출 제한을 연계하여 장기 축적·보존 유도
- 호주: 보존 연령인 60세 도달 전까지 원칙적으로 수급 제한
향후 연금 세제 개편 방향
전문가들은 개별 상품의 세제 혜택을 단순히 확대하거나 축소하는 것보다, 노후 자산의 장기 축적·보존·연금화를 유도하는 방향으로 제도를 설계해야 한다고 강조합니다. 일반 투자자산과 노후 자산의 기능적 차이를 고려해 장기적인 관점에서 세제지원 체계를 재정비할 시점입니다.